

Economistas rebatem proposta de Lara Resende sobre corte na Selic
Debate ganha força após manutenção da taxa básica de juros em 13,75% pelo Copom e gera divergências sobre o impacto na economia nacional
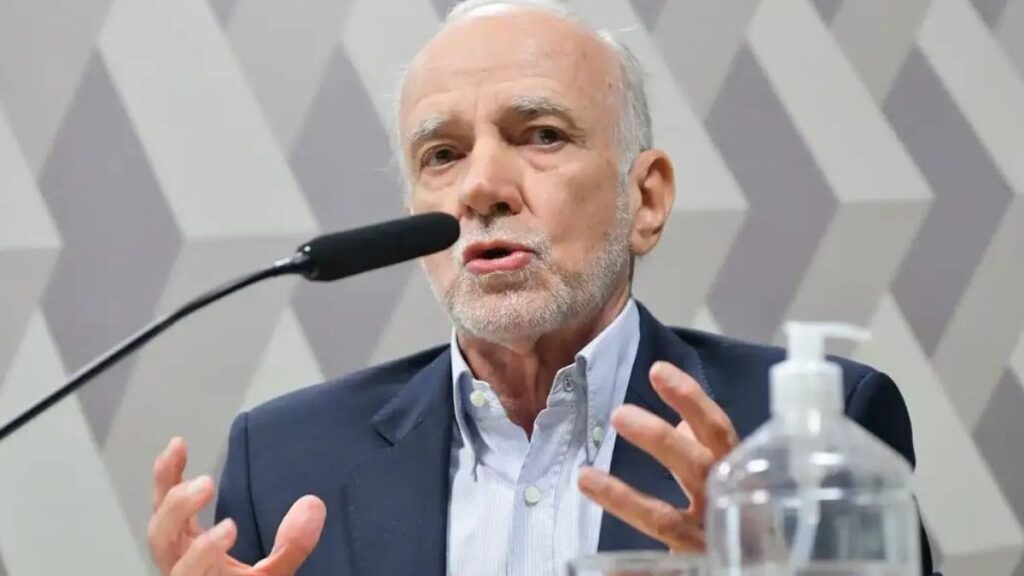
A recente defesa de André Lara Resende, um dos formuladores do Plano Real, para reduzir a Selic de 13,75% para cerca de 7,5% ao ano dentro de um ciclo de 12 meses, gerou forte reação no mercado financeiro. A discussão ganhou tração logo após o Comitê de Política Monetária (Copom) decidir pela manutenção dos juros em 13,75% na primeira reunião pós-eleitoral, mantendo o patamar elevado para conter a inflação.
A proposta de Lara Resende
O economista detalhou sua visão no artigo “Eu Acuso: uma proposta para eliminar os juros absurdos”, publicado em 25 de setembro. O plano sugere que a taxa básica seja fixada em uma banda, tendo como piso a meta de inflação (3%) e como teto o crescimento nominal do Produto Interno Bruto (PIB) potencial. Além disso, a estratégia propõe a desindexação das Letras Financeiras do Tesouro (LFTs) da Selic e a criação de um novo Conselho Fiscal e Monetário Nacional para gerir as metas de longo prazo.
Oposição técnica à ideia
Especialistas ouvidos pelo mercado apontam falhas fundamentais na proposta. Para Sérgio Samuel dos Santos, economista do Sistema Ailos, o argumento parte de premissas equivocadas. “Existe uma inversão na discussão a respeito da taxa de juros, em que se confunde o sintoma com a causa”, afirma.
Santos alerta para os efeitos colaterais de uma medida artificial. “Uma redução abrupta da taxa Selic pela metade, sem uma melhora correspondente nos fundamentos econômicos, poderia provocar saída de capital estrangeiro, pressionar o câmbio e minar a credibilidade da política econômica.”
Riscos e precedentes históricos
Gustavo Sung, economista-chefe da Suno Research, questiona a eficácia da medida ao citar o histórico brasileiro. “Eu vejo uma probabilidade baixa”, comenta sobre a viabilidade do plano. Sung recorda o episódio de 2011, sob a gestão de Alexandre Tombini, quando o BC cortou os juros contrariando as expectativas do mercado. “Não necessariamente isso vai gerar mais investimentos, mais crescimento, mais emprego, como não gerou em 2011”, reforça.
Sobre o caminho para o controle estrutural dos juros, Santos complementa: “Para reduzir estruturalmente o patamar de juros praticado no Brasil, é necessário um ganho de credibilidade capaz de atrair mais recursos e ampliar a oferta de capital, permitindo que os juros caiam de forma mais orgânica.”
Posição do Banco Central
O Copom sinalizou cautela diante de um cenário global desafiador, marcado pela alta do petróleo e conflitos militares. Mônica Araújo, economista-chefe da InvestSmart XP, destaca que o comitê elevou a projeção de inflação para 2028.
Segundo a especialista, o mercado deve manter a cautela no curto prazo. “Acreditamos que a postura mais conservadora do COPOM não gere impacto relevante na curva de juros no curto prazo”, avalia. “A manutenção da Selic decidida ontem mantém o processo de calibração da política em vigor, o que significa que o comitê continuará dependente dos dados a serem divulgados e principalmente da expectativa de inflação à frente. Acreditamos que a postura mais conservadora do COPOM não gere impacto relevante na curva de juros no curto prazo”, finaliza Mônica Araújo.