

A ilusão regulatória por trás do imposto sobre a exportação de petróleo
Especialistas apontam falhas estruturais e falta de racionalidade econômica na cobrança do tributo sobre o petróleo bruto brasileiro.
Criar normas exige compreender a realidade econômica de um setor para definir intervenções eficientes, especialmente quando a medida assume caráter tributário. Impostos regulatórios buscam induzir comportamentos e precisam responder se os agentes afetados conseguem reagir ao estímulo e se a ação produzirá o resultado pretendido, sob pena de perder a legalidade e se tornarem meramente fiscais.
Instrumentos de avaliação Para responder a essas indagações, o país desenvolveu ferramentas como a Análise de Impacto Regulatório e a Avaliação de Resultado Regulatório. No comércio exterior, a Resolução nº 90/2018 da Camex incorporou boas práticas, enquanto leis complementares recentes reforçaram o monitoramento das políticas tributárias e a observância de particularidades setoriais.
O impacto das resoluções sobre o setor É nesse cenário que se discutem as Resoluções Gecex-Camex nº 938/2026 e 957/2026, que prorrogaram o Imposto de Exportação sobre o petróleo bruto. A justificativa oficial envolve desestimular a exportação para ampliar a oferta doméstica e conter preços de combustíveis afetados pelo conflito entre Estados Unidos e Irã, levantando debates sobre a constitucionalidade e a real eficácia da medida.
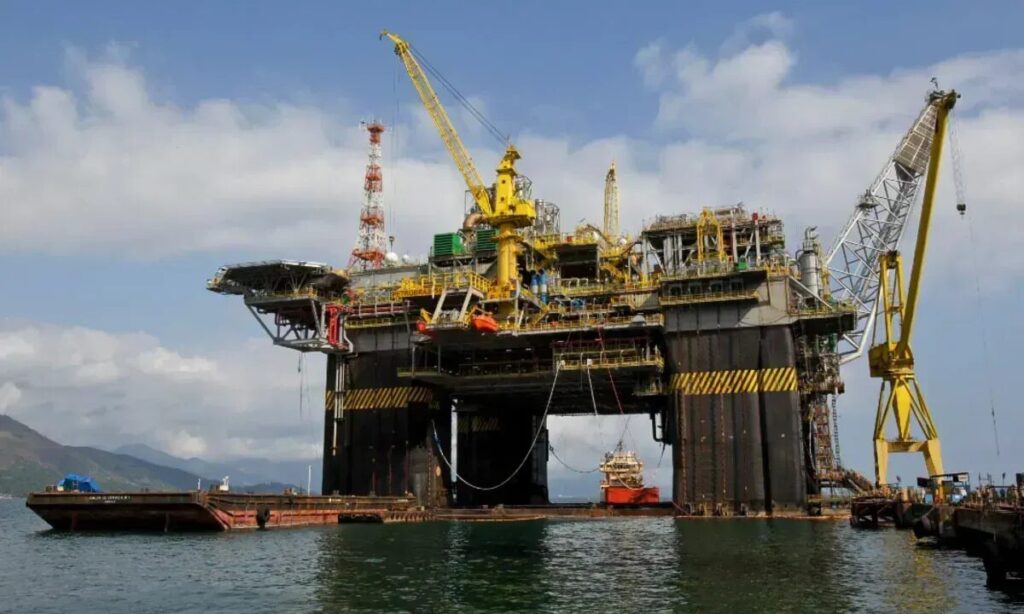
Desafios na infraestrutura de refino O Brasil transformou-se em um dos maiores exportadores mundiais de petróleo graças à estabilidade institucional iniciada em 1997. No entanto, a capacidade de refino nacional, de cerca de 2,4 milhões de barris diários, fica muito abaixo da produção, que supera 4 milhões de barris por dia. Com a Petrobras controlando quase 80% do refino e priorizando sua própria produção, a exportação continua sendo a principal saída para os demais produtores, tornando o objetivo regulatório inalcançável.
Heterogeneidade do produto e falta de efeito prático Outro ponto crítico é a aplicação de uma alíquota uniforme de 12% sobre um produto que não é homogêneo. As correntes de petróleo — leve, média e pesada — possuem características e destinos econômicos distintos, sendo que ignorar essas diferenças reforça o caráter arrecadatório do tributo. Na prática, o imposto não altera o comportamento do mercado, servindo apenas como um custo extra que prejudica a competitividade internacional e gera incertezas para novos investimentos.
Conclusão e perspectivas para a economia Historicamente, economias desenvolvidas evitam impostos sobre exportações por reduzirem a competitividade global, uma direção que o Brasil vinha seguindo até então. A maturidade institucional de um país se reflete na capacidade de reavaliar decisões quando as evidências apontam para resultados econômicos adversos.
Chicão Bulhões é Presidente do Instituto Barla (Brasileiro de Ambiente Regulatório e Liberdade) e ex-secretário municipal de Desenvolvimento Econômico da cidade do Rio de Janeiro Marcelo Guaranys e Felipe Fernandes Reis são sócios e advogados do Demarest Advogados